
Estrategias para planificar la jubilación temprana
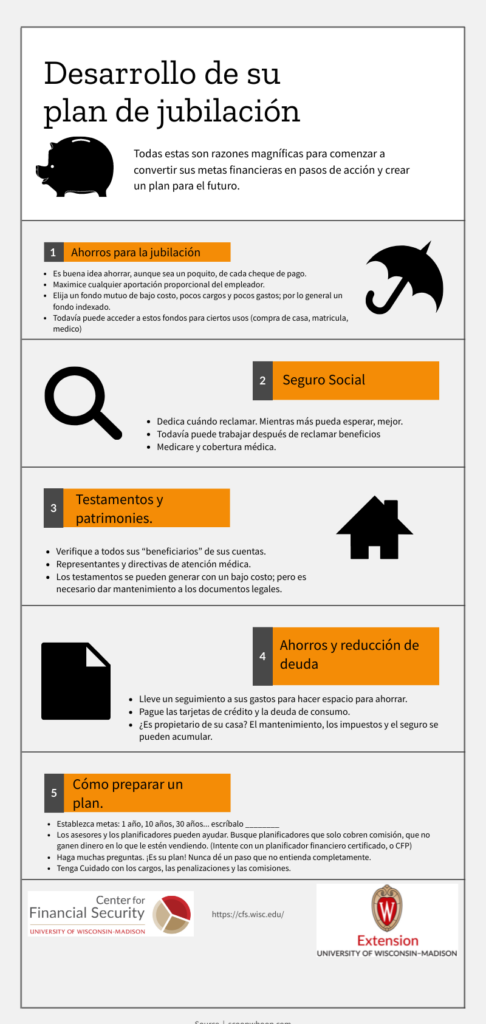
¡Sueños, ahorros y sorpresas! Sí, eso es lo que trae la jubilación temprana: un cóctel de ilusiones y realidades que choca con la verdad incómoda de que, en España, el 40% de los adultos no tiene ni idea de cómo planificar su jubilación. Imagina despertarte cada día sin alarmas, viajando por el mundo o simplemente disfrutando el café en paz. Pero aquí está el gancho: si no empiezas hoy con estrategias inteligentes de educación financiera, ese sueño podría convertirse en una pesadilla de deudas y estrés. Este artículo te guiará por pasos reales para hacer que la jubilación temprana sea tu realidad, con consejos prácticos que van más allá de los números – porque, al fin y al cabo, se trata de vivir, no solo de sobrevivir.
Mi error con el primer sueldo y la lección que me dio el tiempo
Recuerdo como si fuera ayer: acababa de cumplir 25 años, con mi primer empleo estable en Madrid, y en lugar de guardar algo, lo gasté todo en viajes y cenas. "Total, la jubilación es cosa de viejos", pensaba yo, con esa arrogancia juvenil que ahora me hace sonreír con sarcasmo. Pero un día, hablando con mi tío, un veterano de la banca que se jubiló a los 55 gracias a sus inversiones, me cayó el veinte. Él me contó cómo, en los 90, con la crisis económica acechando, decidió invertir en fondos de pensiones privados. "No es magia, sobrino; es disciplina", me dijo. Esa anécdota personal, con detalles como sus primeras inversiones en acciones de empresas locales, me enseñó que la planificación de jubilación temprana no es un lujo, sino una necesidad. En mi caso, empecé tarde, pero ajusté mi presupuesto con un plan simple: destinar el 15% de mi ingreso a ahorros. Y justo ahí fue cuando... vi crecer mi cuenta poco a poco. Esta lección subjetiva, basada en mi experiencia, refuerza que en países como España, donde el sistema público de pensiones está bajo presión, las estrategias personales marcan la diferencia. Usar metáforas como comparar el ahorro con plantar un olivo – algo que crece lento pero fuerte, como en la cultura mediterránea – hace que esta idea se clave en la mente.
De las pensiones de los abuelos a los bitcoins de los millennials: una comparación que pica
Ahora, echemos un vistazo a cómo ha cambiado todo. En los años 70, mis abuelos en Andalucía vivían con pensiones estables del Estado, donde "echar una mano" en el campo suplementaba sus ingresos. Pero hoy, con la inflación galopando y los jóvenes obsesionados con apps de inversión, esa estabilidad es un mito. Aquí va una verdad incómoda: según datos del Banco de España, el 60% de los millennials no confía en el sistema público, optando por estrategias de inversión para jubilación como ETFs o incluso criptomonedas. Imagina una conversación con un lector escéptico: "¿En serio? ¿Invertir en bitcoins para jubilarme antes? Suena a lotería", dirías. Pues sí, tiene riesgos, pero también recompensas, como en esa serie de Netflix "Billions", donde los traders navegan mercados volátiles con astucia. Comparémoslo en una tabla sencilla:
| Generación | Estrategia Común | Ventajas | Desventajas |
|---|---|---|---|
| Baby Boomers | Pensiones estatales y bonos | Estabilidad y bajo riesgo | Bajos rendimientos con inflación |
| Millennials | Fondos indexados y crypto | Potencial alto de crecimiento | Volatilidad y aprendizaje requerido |
Esta comparación cultural resalta que, en Latinoamérica o España, adaptar estrategias a tu contexto – como usar planes de ahorro flexibles – es clave para educación financiera efectiva. No es solo sobre números; es sobre evolucionar con los tiempos, evitando el error común de ignorar la diversidad de opciones.
Cómo diversificar tu portafolio de inversiones¿Y si pruebas este experimento casero para desmitificar el ahorro?
¿Alguna vez te has preguntado: "¿Por qué ahorro si el futuro es incierto?" Esa pregunta disruptiva me ha rondado, especialmente durante la pandemia, cuando vi a amigos perder empleos. Propongo un mini experimento: toma un fin de semana, revisa tus gastos de los últimos tres meses y asigna porcentajes a categorías como "necesidades", "ahorros" y "caprichos". Por ejemplo, yo lo hice y descubrí que gastaba el 30% en "caprichos" innecesarios – irónico, ¿no? La solución, con un toque de humor, es como domar un toro en una corrida: primero, identifica el problema (tus gastos descontrolados), luego, aplica estrategias como automatizar transferencias a una cuenta de jubilación. En México, digamos, "echarle ganas" a esto significa empezar con fondos mutuos locales. Y para rematar, una analogía inesperada: planificar la jubilación es como cultivar un jardín secreto, donde cada semilla de inversión florece en libertad financiera. Este enfoque no solo educa, sino que te invita a actuar, reforzando conceptos como estrategias de jubilación anticipada de manera práctica.
Al final, la jubilación temprana no se trata solo de números en una cuenta, sino de rediseñar tu vida con sabiduría. Ese giro de perspectiva: lo que parece sacrificio hoy es la clave para una vejez vibrante. Así que, haz este ejercicio ahora mismo: calcula tu potencial de ahorro con una app gratuita y ajusta tu presupuesto. ¿Estás preparado para convertir tus sueños en realidad, o dejarás que el tiempo decida por ti? Comenta abajo: ¿Cuál es tu mayor obstáculo en la planificación financiera?
Si quieres conocer otros artículos parecidos a Estrategias para planificar la jubilación temprana puedes visitar la categoría Educación Financiera.
Entradas Relacionadas