
Cómo manejar finanzas durante el desempleo
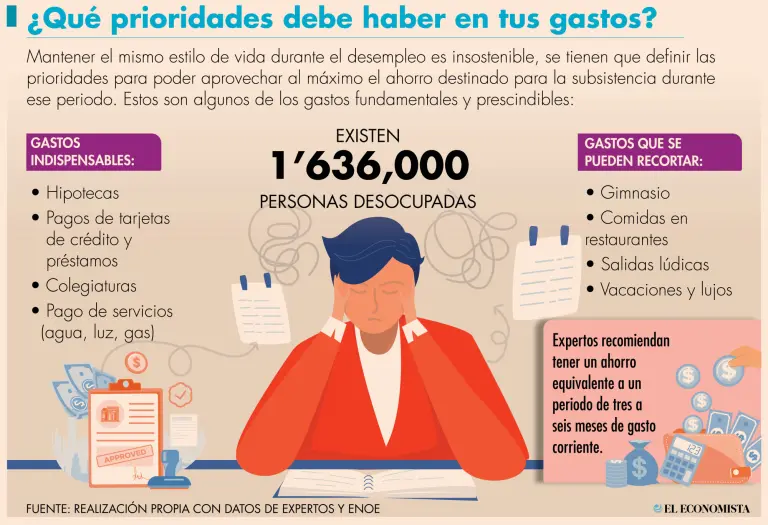
Desempleo repentino, finanzas caóticas, pero esperanza. Imagina despertar un día sin ese cheque quincenal, con facturas apilándose como un castillo de naipes a punto de derrumbarse. Es una verdad incómoda: en un mundo donde el trabajo inestable es la norma, el 45% de los desempleados en España y Latinoamérica ven sus ahorros evaporarse en menos de tres meses, según datos del Banco Mundial. Pero aquí viene el beneficio concreto: dominar tus finanzas durante esta tormenta no solo te ayuda a sobrevivir, sino a emerger más fuerte, con una educación financiera que transforme el estrés en estrategia. Vamos a desmenuzar esto de manera relajada, como si estuviéramos tomando un café y compartiendo consejos de la vida real.
Mi odisea en el paro: Cuando el dinero se esconde
Recuerdo vividly, hace unos años, cuando perdí mi empleo en una agencia de marketing en Madrid. Fue como si el suelo se abriera bajo mis pies; de un día para otro, estaba manejando finanzas durante el desempleo con un presupuesto que parecía una broma. Y justo cuando pensé que todo se iba al traste... empecé a ver patrones. Mi primer error fue ignorar el colchón de emergencia, ese fondo que todos recomiendan pero que suena tan abstracto como un episodio de "Black Mirror". En lugar de pánico, me obligué a hacer un ejercicio simple: listar todos mis gastos fijos y variables, desde el alquiler hasta ese café diario que, oye, suma más de lo que imaginas.
Esta anécdota personal me enseñó una lección dura pero valiosa: el desempleo no es solo una pausa, es una oportunidad para educación financiera real. Opinión subjetiva aquí: creo que la clave está en humanizar el dinero, verlo no como un enemigo, sino como un aliado travieso. Usé una metáfora poco común: imagina tus finanzas como un jardín descuidado; si no lo riegas y podas, se convierte en un matorral impenetrable. En mi caso, recorté suscripciones innecesarias y me enfoqué en ingresos alternativos, como freelancing, que no solo taparon el agujero, sino que me abrieron puertas. Si estás en esta situación, prueba esto: toma un cuaderno y anota tus ingresos pasados versus actuales; es como desenterrar tesoros ocultos en tu propia vida.
De la Gran Depresión a Netflix: Lecciones que el tiempo no borra
Comparémoslo con algo más grande: la crisis del 2008, cuando millones se encontraron sin trabajo, similar a cómo hoy en día, con la pandemia, el desempleo ha golpeado a tantos. En esa época, la gente en Estados Unidos y Europa reinventó sus hábitos financieros, como si estuvieran en una serie de Netflix donde el protagonista aprende a sobrevivir con astucia. Pero aquí viene la verdad incómoda: muchos mitos persisten, como creer que pedir prestado es siempre malo. En realidad, un préstamo bien manejado puede ser un salvavidas, siempre y cuando no te convierta en "el tío de 'The Office' que gasta en bobadas".
Dónde obtener cursos de alfabetización financieraPara ilustrar, echemos un vistazo a esta tabla comparativa sencilla, que resume cómo han evolucionado las estrategias de ahorro en tiempos difíciles:
| Estrategia | En 2008 | En 2023 | Ventajas |
|---|---|---|---|
| Ahorro estricto | Cortar todo lujo | Apps de presupuesto digital | Más accesible y rastreable |
| Ingresos extras | Trabajos temporales | Gig economy (Uber, freelance) | Flexibilidad y escalabilidad |
| Gestión de deudas | Negociación manual | Herramientas online | Reducción de intereses con apps |
Esta comparación cultural muestra que, aunque el contexto cambia, el núcleo de la educación financiera permanece: adaptarte sin perder el norte. Un modismo local como "echar una mano" encaja perfecto; en México, por ejemplo, la comunidad a menudo ayuda con redes de apoyo, algo que en 2008 era clave y hoy se amplifica con redes sociales.
Charlando contigo: ¿Y si el dinero no es el villano?
Imaginemos una conversación: estás ahí, escéptico, pensando, "¿Cómo diablos manejo mis finanzas si no hay ingresos?" Y yo te respondo con un toque de humor: "Pues, como si fueras un detective en una novela de misterio, rastreando cada euro perdido". El problema es real – el estrés de las deudas crecientes – pero la solución no tiene por qué ser aburrida. Ironía incluida: todos decimos "voy a ahorrar", pero luego compramos ese gadget innecesario, ¿verdad?
Propongo un mini experimento para ti: durante una semana, rastrea tus gastos como si fueras un espía. 1. Anota todo lo que gastas. 2. Clasifica en esenciales y no esenciales. 3. Y aquí viene el twist: reasigna fondos a un "fondo de libertad", ese ahorro que te hace sentir empoderado. Esta aproximación no solo resuelve el problema, sino que añade un sarcasmo ligero: "¿Ves? Tu cartera no es un pozo sin fondo; es más como un amigo que necesita un descanso". Usando sinónimos como "controlar el presupuesto" o "optimizar recursos", vemos que la clave es la variedad en tus enfoques, incorporando localismos como "estar en la ruina" para describir la situación sin dramatizar demasiado.
Cuándo es el momento de jubilarse cómodamenteAl final, manejar finanzas durante el desempleo no es solo sobre números; es un giro de perspectiva que te hace valorar lo que realmente importa, como en ese meme viral de "broke but happy". Así que, haz este ejercicio ahora mismo: revisa tu presupuesto y ajusta una categoría. ¿Cómo has manejado tus finanzas en momentos de crisis, y qué lección te ha dejado? Comenta abajo; tu experiencia podría iluminar a alguien más.
Si quieres conocer otros artículos parecidos a Cómo manejar finanzas durante el desempleo puedes visitar la categoría Educación Financiera.
Entradas Relacionadas